संबंधित पाठ्यक्रम
सामान्य अध्ययन-3: भारतीय अर्थव्यवस्था तथा नियोजन, संसाधनों के जुटाव, वृद्धि, विकास और रोजगार से संबंधित विषय।
संदर्भ: 25 सितंबर 2026 को मेक इन इंडिया के 12 वर्ष पूरे होने के साथ, भारत का विनिर्माण परिदृश्य प्रमुख उद्योगों, घटकों, मशीनरी, रणनीतिक सामग्रियों और उन्नत प्रौद्योगिकियों के क्षेत्र में विस्तारित हुआ है।
मेक इन इंडिया के बारे में
- मेक इन इंडिया को 25 सितंबर 2014 को भारत को विनिर्माण, डिजाइन और नवाचार के लिए एक वैश्विक केंद्र के रूप में स्थापित करने के उद्देश्य से शुरू किया गया था। इसके तहत निवेश को सुगम बनाने, नवाचार को बढ़ावा देने और विश्व स्तरीय बुनियादी ढाँचे के विकास पर जोर दिया गया।
- “न्यूनतम सरकार, अधिकतम शासन” के सिद्धांत से निर्देशित यह पहल प्रक्रियाओं और नीतियों के आधुनिकीकरण पर भी ध्यान केंद्रित करती है।
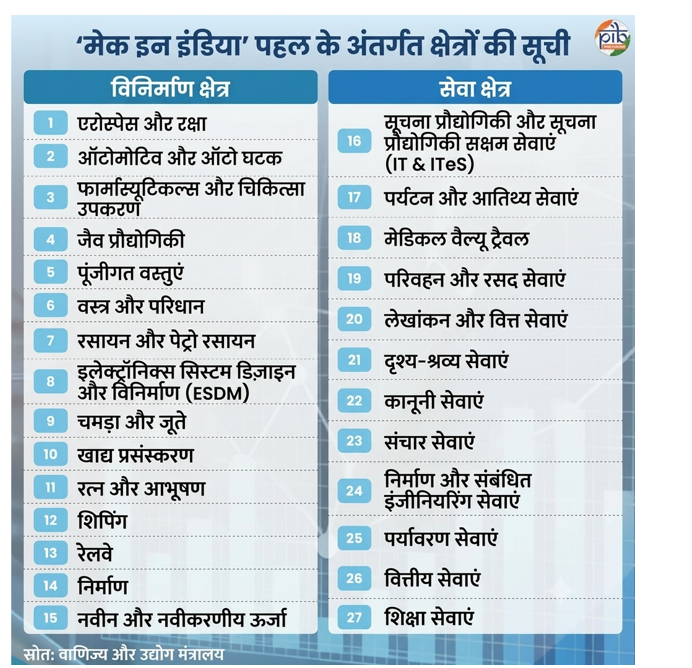
- मेक इन इंडिया 2.0 के तहत अब यह पहल 27 क्षेत्रों को कवर करती है, जिनमें 15 विनिर्माण क्षेत्र और 12 सेवा क्षेत्र शामिल हैं। औद्योगिक क्षमता, आयात-प्रतिस्थापन की संभावनाओं, निर्यात की संभावनाओं और रोजगार के अवसरों के आधार पर 24 उप-क्षेत्रों की पहचान की गई है।
मेक इन इंडिया की उपलब्धियाँ
- विनिर्माण और प्रमुख उद्योगों में वृद्धि: विनिर्माण क्षेत्र के सकल मूल्य वर्धन (GVA) में 2022-23 और 2025-26 के बीच 10.88% की चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) दर्ज की गई, जबकि अप्रैल-जुलाई 2026 के दौरान विनिर्माण क्षेत्र का औद्योगिक उत्पादन सूचकांक (IIP) 7% बढ़ा।
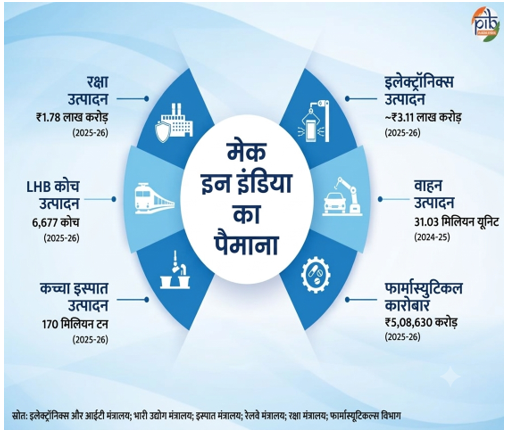
- इलेक्ट्रॉनिक्स उत्पादन में लगभग सात गुना वृद्धि हुई, मोबाइल फोन का उत्पादन बढ़कर लगभग ₹6.3 लाख करोड़ हो गया तथा 2024-25 में वाहन उत्पादन 3.103 करोड़ इकाइयों तक पहुँच गया।
- फार्मास्यूटिकल्स, इस्पात, रेलवे और रक्षा क्षेत्र का विस्तार: भारत फार्मास्यूटिकल्स के उत्पादन मात्रा के आधार पर वैश्विक स्तर पर तीसरे और मूल्य के आधार पर 11वें स्थान पर है, जबकि कच्चे इस्पात का उत्पादन 2014-15 के 81.7 मिलियन टन से बढ़कर 2025-26 में 170 मिलियन टन हो गया।
- इसी अवधि के दौरान स्वदेशी रक्षा उत्पादन ₹46,429 करोड़ से बढ़कर ₹1.78 लाख करोड़ हो गया।
- स्वदेशी प्रौद्योगिकी और रणनीतिक क्षमताओं का विस्तार: भारत ने विनिर्माण का विस्तार अंतिम उत्पादों से आगे बढ़ाकर अंतरिक्ष माइक्रोप्रोसेसर, दुर्लभ-मृदा स्थायी चुंबक, सौर सेल और मॉड्यूल, इलेक्ट्रिक वाहन ड्राइव सिस्टम, विमान, रेलवे के घटक तथा परमाणु घटकों तक किया है।
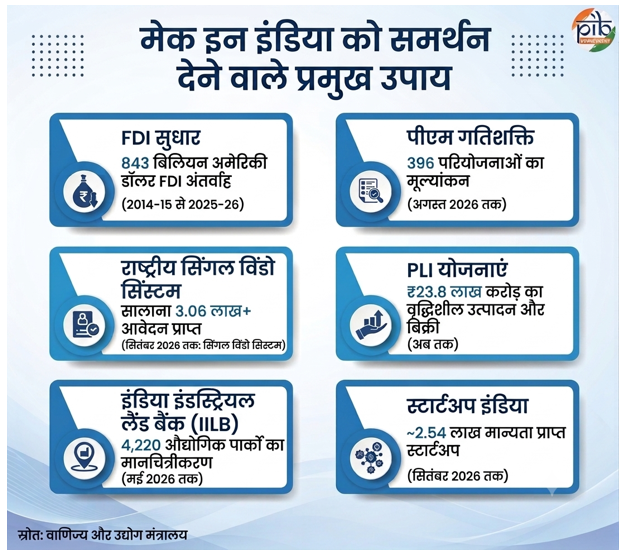
- निवेश और बुनियादी ढाँचा सहायता: 2014-15 से 2025-26 के दौरान संचयी प्रत्यक्ष विदेशी निवेश (FDI) 843 बिलियन अमेरिकी डॉलर तक पहुँच गया, जबकि राष्ट्रीय सिंगल विंडो प्रणाली के माध्यम से 327 से अधिक केंद्रीय और 3,452 राज्य स्तरीय अनुमोदनों तक पहुँच उपलब्ध है।
- इंडिया इंडस्ट्रियल लैंड बैंक ने 4,220 औद्योगिक पार्कों का मानचित्रण किया है, जबकि पीएम गतिशक्ति के तहत लगभग ₹18.66 लाख करोड़ मूल्य की 396 परियोजनाओं का मूल्यांकन किया गया है।
- PLI और नई रणनीतिक विनिर्माण पहल: 14 क्षेत्रों को कवर करने वाली PLI योजनाओं के तहत लगभग ₹2.6 लाख करोड़ का निवेश आकर्षित हुआ, ₹23.8 लाख करोड़ का उत्पादन एवं बिक्री हुई, ₹15.5 लाख करोड़ से अधिक के निर्यात को समर्थन मिला और लगभग 14.6 लाख रोजगार सृजित हुए।
- सेमिकॉन 2.0, भव्या (BHAVYA), मोबाइल फोन विनिर्माण योजना और दुर्लभ-मृदा स्थायी चुंबक योजना जैसी नई पहलों का उद्देश्य रणनीतिक विनिर्माण को और मजबूत करना है।
आवश्यकता और महत्त्व
- घरेलू विनिर्माण को मजबूत करना: उच्च आर्थिक वृद्धि, घरेलू मूल्य संवर्धन और एक सुदृढ़ औद्योगिक पारिस्थितिकी तंत्र के लिए एक मजबूत विनिर्माण आधार आवश्यक है।
- रोजगार सृजन:विनिर्माण क्षेत्र का विस्तार भारत के विशाल श्रमबल के लिए रोजगार सृजित कर सकता है और औद्योगिक आपूर्ति श्रृंखलाओं में अवसर पैदा कर सकता है।
- आयात पर निर्भरता कम करना: घटकों, मशीनरी, इलेक्ट्रॉनिक्स और रणनीतिक सामग्रियों में घरेलू क्षमताओं का विकास आयात पर निर्भरता कम करने तथा आपूर्ति शृंखला की प्रत्यास्थता को मजबूत करने में मदद कर सकता है।निर्यात को बढ़ावा देना: अधिक उत्पादन और घरेलू मूल्य संवर्धन भारत को विनिर्माण निर्यात बढ़ाने तथा वैश्विक मूल्य श्रृंखलाओं में अधिक गहराई से एकीकृत होने में मदद कर सकता है।
- रणनीतिक और तकनीकी आत्मनिर्भरता: सेमीकंडक्टर, रक्षा, अंतरिक्ष, दुर्लभ-मृदा चुंबक और उन्नत फार्मास्यूटिकल्स के क्षेत्र में घरेलू क्षमताएँ तकनीकी और रणनीतिक आत्मनिर्भरता को मजबूत कर सकती हैं।
अंतराल / चुनौतियाँ
- विनिर्माण क्षेत्र की हिस्सेदारी में सीमित वृद्धि: उत्पादन में वृद्धि के बावजूद, नई श्रृंखला के तहत कुल सकल मूल्य वर्धन (GVA) में विनिर्माण क्षेत्र की हिस्सेदारी 2022-23 में 14.6% से बढ़कर 2025-26 में केवल 15.6% हुई।
- रोजगार पर सीमित प्रभाव: विनिर्माण क्षेत्र में रोजगार 2016-17 में लगभग 5.1 करोड़ से बढ़कर 2025-26 में 5.3 करोड़ हुआ, जबकि कुल रोजगार में इसकी हिस्सेदारी लगभग समान बनी रही।
- PLI लाभों का संकेंद्रण: PLI के लाभ अभी भी कुछ क्षेत्रों तक सीमित हैं। शीर्ष पाँच क्षेत्रों की हिस्सेदारी कुल PLI निवेश में लगभग 83% है, जो व्यापक विनिर्माण आधार में इसके सीमित प्रसार को दर्शाता है।
- कमजोर निजी निवेश: निजी क्षेत्र का स्थिर निवेश अभी भी कमजोर बना हुआ है, जबकि विनिर्माण क्षेत्र की क्षमता उपयोगिता) सामान्यतः 80% के उस स्तर से नीचे बनी हुई है, जिसे नई उत्पादन क्षमता के सृजन के लिए मजबूत प्रोत्साहन से जुड़ा माना जाता है।
- वैश्विक प्रतिस्पर्धात्मकता और संरचनात्मक बाधाएँ: भारत को अभी भी आयात पर निर्भरता, बुनियादी ढाँचे और लॉजिस्टिक्स की लागत, कौशल की कमी, नियामकीय मुद्दों, उत्पादन लागत तथा चीन, वियतनाम और इंडोनेशिया जैसे देशों से प्रतिस्पर्धा जैसी चुनौतियों का सामना करना पड़ रहा है।